1 octobre 2026 · 8 min de lecture
7 habitudes qui vous font sentir plus pauvre que vous ne l’êtes
On peut gagner plus d’argent et avoir pourtant l’impression de ne jamais en avoir assez.
Parfois, cette impression est tout à fait justifiée. Se loger coûte cher. Se nourrir coûte cher. La vie coûte cher.
Mais parfois, le problème n’est pas seulement l’argent qui entre. C’est notre façon d’interagir avec l’argent que nous avons déjà.
De petites habitudes peuvent rendre les dépenses presque invisibles, transformer des dépenses prévisibles en urgences, laisser de l’argent dormir dans nos maisons et permettre à des frais récurrents de devenir tranquillement permanents.
Voici sept habitudes qui méritent qu’on les revoie.
1. Vous ne payez plus jamais comptant
À quand remonte la dernière fois où vous avez vraiment tendu un billet de 50 $ à quelqu’un?
Pour beaucoup d’entre nous, payer est devenu presque sans effort. On approche son téléphone. Sa montre. On clique sur Apple Pay. C’est fait.
Parfois, on remarque à peine que l’argent est parti.
Les chercheurs appellent une partie de ce phénomène la « douleur de payer » : l’inconfort psychologique que l’on ressent quand on se départit de son argent.
Une méga-réplication publiée en 2026 dans le Journal of Consumer Research a testé cet effet dans 13 études préenregistrées auprès de plus de 32 000 participants. Les chercheurs ont constaté que payer comptant restait psychologiquement plus douloureux que payer par carte, même chez des consommateurs habitués aux cartes, aux portefeuilles numériques et aux monnaies virtuelles. L’effet se reflétait aussi dans les montants dépensés.
D’autres recherches ont observé des tendances semblables avec les paiements électroniques et sans contact, qui rendent l’acte de payer moins perceptible que de remettre des billets.
Cela ne veut pas dire qu’il faut se promener avec des enveloppes d’argent comptant pour chaque catégorie du budget.
Mais essayez-le à l’occasion.
Retirez 100 $ pour une fin de semaine. Payez quelques achats du quotidien en argent comptant. Regardez les billets quitter votre main et voyez si vos décisions changent.
Parfois, l’argent a besoin de redevenir concret.
2. Vous ne regardez que vers l’avant quand vous faites un budget
La plupart des budgets commencent par le mois prochain.
Essayez de commencer par l’année dernière.
Ressortez les transactions des 12 derniers mois et cherchez précisément les dépenses qui vous ont fait dire :
Ah non. Je ne m’attendais pas à ça.
Puis posez-vous une deuxième question :
Aurais-je pu m’y attendre?
Peut-être que la voiture avait besoin de réparations.
Peut-être que votre paiement d’assurance annuel est passé.
Peut-être que les inscriptions au camp de jour ont ouvert.
Peut-être que l’anniversaire de votre enfant a coûté plus cher que prévu.
Certaines dépenses sont vraiment imprévisibles. La Réserve fédérale américaine a rapporté que 59 % des adultes aux États-Unis ont eu au moins une dépense imprévue importante en 2025, le plus souvent une réparation ou un remplacement de véhicule, une réparation à la maison ou d’un électroménager, ou une dépense médicale importante.
Mais bien des dépenses qui bousculent nos budgets ne sont pas de vraies surprises.
Elles ne reviennent tout simplement pas chaque mois.
Les surprises de l’an dernier sont les données de cette année.
Passez l’année en revue une fois. Repérez les tendances. Puis servez-vous-en.
3. Vous traitez les dépenses irrégulières comme des urgences
Noël arrive cette année.
L’anniversaire de votre mère aussi.
Les anniversaires de vos enfants, étonnamment, reviennent eux aussi.
Il y aura sans doute une autre fête des Mères, une autre rentrée scolaire, une autre série de renouvellements annuels et un autre été.
Pourtant, ces dépenses arrivent souvent en nous donnant l’impression d’être temporairement à court d’argent.
Le problème n’est pas forcément que nous ne pouvons pas nous les permettre. Parfois, nous avons simplement essayé de toutes les payer avec le revenu de ce mois-là.
Créez un calendrier financier annuel.
Ajoutez-y les anniversaires, les fêtes, les frais annuels, les inscriptions, les voyages, les dépenses saisonnières et les autres événements que vous savez déjà à venir.
Puis faites le chemin à rebours.
Si Noël vous coûte habituellement 900 $, ce n’est pas obligé de devenir une dépense de 900 $ en décembre. Mettre 75 $ de côté chaque mois pendant l’année vous mène aux mêmes 900 $.
Vous n’avez pas rendu Noël moins cher.
Vous l’avez rendu prévisible.
Il y a une distinction importante entre un fonds d’urgence et l’argent réservé aux dépenses irrégulières mais prévues. Votre épargne d’urgence sert aux choses que vous ne pouviez vraiment pas prévoir.
Noël n’en fait pas partie.
4. Vous prenez votre solde bancaire pour votre budget de dépenses
Vous ouvrez votre compte.
Il y a 3 200 $ dedans.
Vous vous sentez plutôt bien.
Sauf que 1 700 $ servent au loyer ou à l’hypothèque. Un autre 300 $ part pour l’assurance. Votre facture de téléphone n’est pas encore passée. Vous avez l’épicerie à faire et un paiement annuel qui arrive la semaine prochaine.
Vous n’avez pas 3 200 $ à dépenser.
Vous avez 3 200 $ dans votre compte.
Ce sont deux chiffres différents.
L’un des chiffres les plus utiles à connaître est tout simplement :
Quelle part de cet argent puis-je vraiment dépenser sans risque?
Ce chiffre devrait tenir compte des factures à venir, de vos engagements d’épargne, de vos remboursements de dettes et des dépenses déjà prévues.
Sinon, votre solde peut créer un drôle de cycle.
Le jour de paie, on se sent riche.
On dépense.
Les factures passent.
Tout à coup, on se sent à sec.
Puis la paie arrive et on se sent riche de nouveau.
Connaître le montant que vous pouvez vraiment dépenser rend votre vie financière beaucoup moins dramatique.
Et l’argent ennuyeux est sous-estimé.
5. Vous donnez automatiquement des choses que vous pourriez vendre
Donner, c’est merveilleux.
Offrir quelque chose d’utile à une personne qui en a besoin peut valoir bien plus que ce que vous en auriez tiré en le vendant.
Mais le don n’a pas à être la destination automatique de tout ce dont vous ne voulez plus.
Et jeter à la poubelle un objet qui a de la valeur ne devrait certainement pas l’être.
L’économie de la revente est énorme. Le rapport 2026 de ThredUp sur la revente prévoit que le marché mondial des vêtements de seconde main atteindra à lui seul 393 milliards de dollars d’ici 2030. Ses recherches décrivent aussi la technologie comme l’une des forces qui facilitent la revente de ce que l’on possède déjà.
Avant de donner un objet qui a encore une vraie valeur, demandez-vous s’il mérite 20 minutes.
Prenez quelques photos correctes.
Affichez-le sur Facebook Marketplace, Poshmark, eBay ou une autre plateforme de revente appropriée.
Laissez-lui une semaine ou deux.
Si personne n’en veut, donnez-le.
Il ne s’agit pas de passer trois heures à négocier avec des inconnus pour une tasse à 4 $.
Fixez-vous un seuil.
Mais un électroménager presque pas utilisé? Un bon manteau d’hiver? De l’équipement pour bébé? Des meubles? De l’électronique? Une paire de chaussures portée deux fois?
Ça peut être de l’argent qui dort chez vous.
Parfois, économiser veut dire dépenser moins.
Parfois, ça veut dire récupérer la valeur de quelque chose que vous avez déjà payé.
6. Chaque augmentation devient discrètement votre nouvelle normalité
Vous obtenez une augmentation.
Enfin.
Il y a plus de marge dans le budget.
Alors vous améliorez quelques petites choses.
Vous allez un peu plus souvent au restaurant. Vous choisissez peut-être le plus bel appartement. Votre budget de magasinage devient plus confortable. Vous ajoutez un service ou deux.
Aucune de ces décisions n’est forcément mauvaise.
Vous avez travaillé pour cette augmentation. Votre qualité de vie a le droit de s’améliorer.
Le problème, c’est quand toute la hausse disparaît dans votre nouveau train de vie.
Si 400 $ de plus entrent chaque mois et que votre mode de vie coûte discrètement 400 $ de plus, votre revenu a augmenté, mais pas votre marge de manœuvre.
Décidez de ce qui arrivera au nouvel argent avant qu’il arrive.
Peut-être que la moitié de votre prochaine augmentation améliore votre vie aujourd’hui et que l’autre moitié va à l’épargne, aux placements ou au remboursement de dettes.
Peut-être que votre prochain contrat de travail autonome envoie automatiquement 20 % à un endroit où vos dépenses courantes ne peuvent pas l’absorber.
Le pourcentage compte moins que le fait de décider intentionnellement.
Après quelques années à gagner plus, vous devriez pouvoir regarder en arrière et en trouver la trace quelque part.
7. Vous ne savez pas vraiment ce que vous coûtent vos abonnements
Un abonnement est particulièrement facile à sous-estimer, parce qu’on les voit rarement tous partir en même temps.
6,99 $ le 2.
14,99 $ le 11.
4,99 $ le 17.
Un abonnement annuel oublié le 24.
Pris un à un, aucun ne semble bien menaçant.
Ensemble, ils peuvent raconter une tout autre histoire.
Et gérer ses abonnements ne veut pas toujours dire les annuler.
Parfois, on adore un service, mais on n’en a besoin qu’une partie de l’année.
Mettez-le en pause.
Réactivez-le quand vous en avez de nouveau envie.
Annulez ce que vous avez vraiment fini d’utiliser.
Surtout, suivez ce que ces décisions vous font économiser.
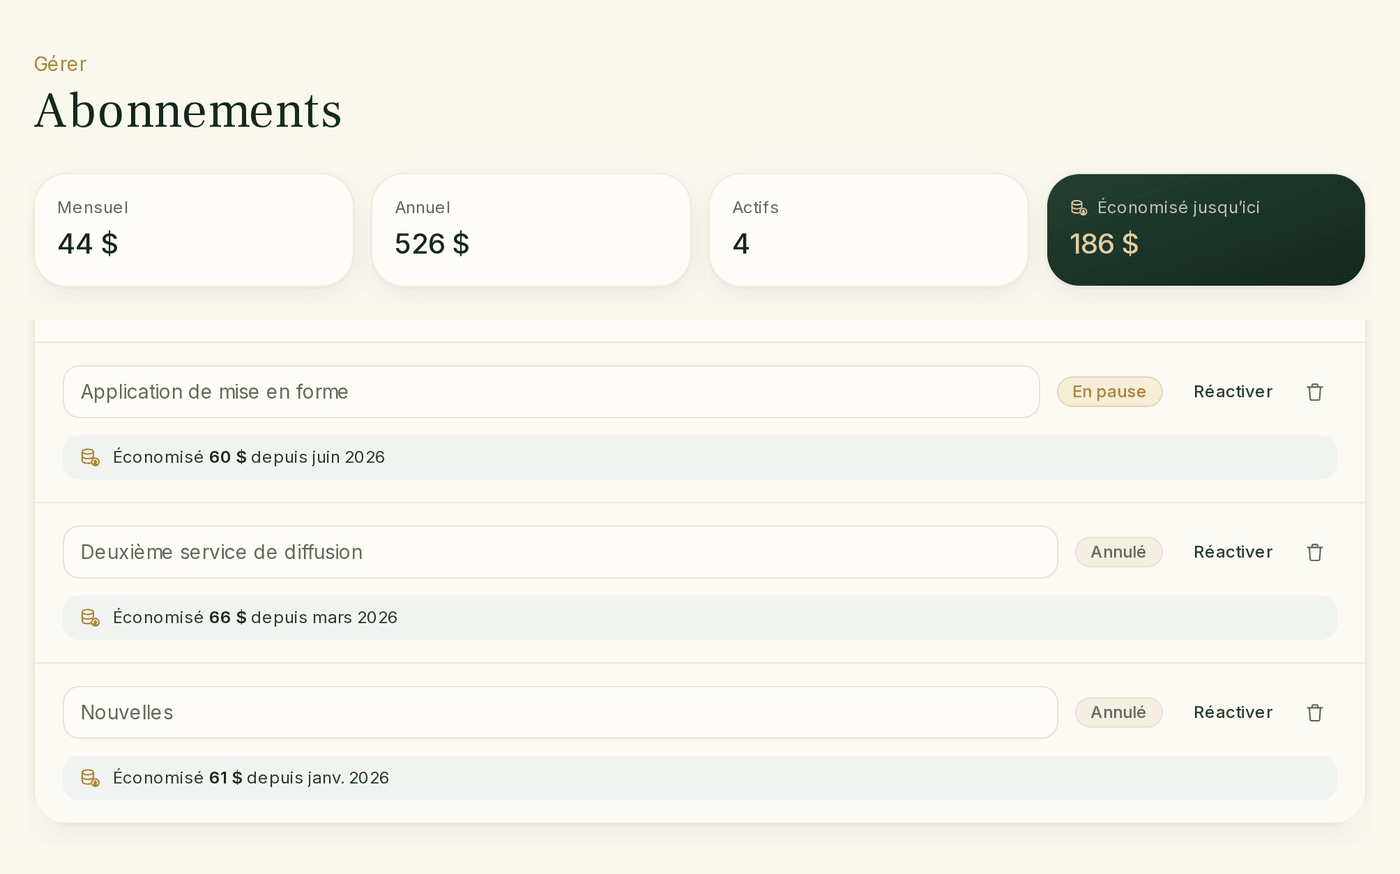
Heir a un suivi des abonnements conçu exactement pour ça. Vous voyez vos abonnements récurrents ensemble, ce qu’ils vous coûtent par mois et par année, ce que vous avez mis en pause ou annulé, et combien ces décisions vous ont fait économiser au fil du temps.
Le but n’est pas de célébrer l’annulation de tout.
Si vous utilisez quelque chose constamment et que ça améliore votre vie, gardez-le.
L’objectif, c’est de vous assurer que vous le choisissez encore.
Vous n’avez peut-être pas à vous sentir aussi à court d’argent
Aucune de ces habitudes ne réglera par magie un revenu qui n’est vraiment pas suffisant.
Parfois, la réponse est vraiment de gagner plus.
Mais gagner plus n’est qu’un côté de la sécurité financière.
L’autre, c’est de rendre l’argent que vous avez déjà plus facile à voir, plus facile à prévoir et plus difficile à perdre sans vous en rendre compte.
- Rendez vos dépenses concrètes à l’occasion.
- Regardez en arrière avant de planifier vers l’avant.
- Préparez-vous aux dépenses que vous savez déjà à venir.
- Sachez ce que vous pouvez vraiment dépenser.
- Récupérez la valeur de ce que vous n’utilisez plus.
- Gardez pour vous une partie de chaque augmentation.
- Et sachez exactement quelles entreprises ont la permission de vous facturer le mois prochain.
Vous aurez peut-être le même revenu une fois que vous aurez terminé.
Mais votre argent pourrait enfin vous donner l’impression qu’une plus grande part vous appartient.